引言
随着我国消费金融市场的快速发展,持牌消费金融公司在服务实体经济、促进消费升级方面发挥着日益重要的作用。中信消费金融作为中国银保监会批准设立的正规持牌机构,不仅以自营信贷产品服务个人客户,也在合规框架下与各类金融中介服务主体开展合作,共同构建多层次、广覆盖的消费金融服务体系。
一、中信消费金融的身份定位
中信消费金融有限公司成立于2019年,由中信信托、中信动力、金蝶软件等股东共同发起设立,注册资本10亿元,是一家持有消费金融牌照的非银行金融机构。其核心业务是向个人客户发放以消费为目的的贷款,覆盖家电、装修、教育、旅游、数码产品等多元消费场景。
作为持牌机构,中信消费金融的资金来源主要为股东注资、同业拆借和发行金融债券,受银保监会及其派出机构的严格监管,在利率定价、风控标准、信息披露等方面均须遵守监管规定。
二、金融中介服务在消费金融链条中的角色
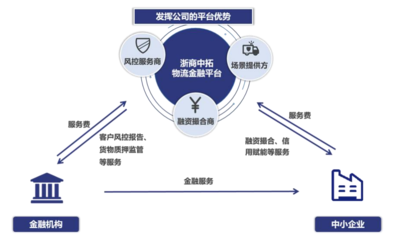
金融中介服务是指连接资金需求方与资金供给方、协助完成金融交易的各类服务活动。在消费金融领域,常见的中介服务形态包括:
- 助贷服务:第三方机构利用自身场景和数据优势,为金融机构推荐借款人,协助完成贷前获客与初步筛选;
- 融资担保服务:担保公司为借款人提供增信,降低金融机构的信用风险;
- 贷后管理服务:受托机构协助进行还款提醒、账户管理等贷后运营工作;
- 科技与数据服务:为风控建模、反欺诈、身份核验等环节提供技术支持。
这些服务本身并不发放贷款,而是以专业分工的方式提升消费金融的运行效率。
三、中信消费金融与中介服务的合作模式:合规为前提
依据《商业银行互联网贷款管理暂行办法》《消费金融公司试点管理办法》及一系列关于规范整顿“现金贷”业务的监管要求,中信消费金融在开展合作时须重点把握几条底线:
- 核心风控不得外包:授信审批、风险决策、合同签订等核心环节必须由中信消费金融自主完成,不得依赖合作方;
- 合作机构名单制管理:对合作的助贷机构、担保机构、催收机构实行准入、监测和退出管理,并在官网或公开渠道披露合作机构名单;
- 综合融资成本透明:明确展示年化利率及各项费用,不得通过中介服务变相收取高息或隐性费用;
- 消费者适当性管理:确保借款人具备相应还款能力,不向无收入来源的群体过度营销;
- 个人信息保护:与中介机构合作时签订数据安全协议,遵守《个人信息保护法》相关规定。
四、金融中介服务的积极价值
在合规而自愿的前提下,金融中介服务可为中信消费金融带来以下赋能:
第一步、拓展服务覆盖:借助场景方和区域服务网络,触达传统网点难以覆盖的下沉客户群体,提升普惠金融可及性;
第二步、降低获客与合作成本:通过专业的助贷机构批量获客,摊薄单客成本;
第三步、提升运营效率:贷后管理等环节交由专业机构,而公司集中资源于产品设计与风险定价。
合规的中介服务使资源优势互补,助力消费金融公司在激烈竞争的市场中实现可持续发展。
五、
中信消费金融作为持牌消费金融机构,其与金融中介服务的合作应始终坚持合规引领、自主风控和服务实体的原则。中介,意为桥,亦可承载长远的合作与信赖——规范的中介会浸润专业信仰,助力持牌机构精准连接万千消费者的真实需求,让消费金融服务在透明有序中行稳致远。理性识别、合规操作、双向评估,是协作端与合作端的共同功课,守护好每一笔横跨生产与消费的价值链接——这不只是给中介贴上固有成见,而是在需求侧把好关交给做对事宜的行动来做定结。